Domain jodis.de kaufen?
Wir ziehen mit dem Projekt
jodis.de um.
Sind Sie am Kauf der Domain
jodis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jodis.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
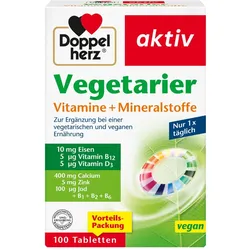
Doppelherz Vegetarier Vitamine + Mineralstoffe 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 30 Tabletten = 46,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2024. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/20264,27 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Podlogar, Julia: Vitamine - Mineralstoffe - SpurenelementeVitamine - Mineralstoffe - Spurenelemente , Beratungswissen auf den Punkt gebracht Zwei renommierte Ernährungsexperten nehmen die 20 gängigsten Mikronährstoffe unter die Lupe. Sie erklären ihre physiologische Bedeutung, listen Normwerte und Zufuhrempfehlungen auf, beleuchten die Versorgungssituation und geben wertvolle Beratungshinweise für eine sinnvolle Supplementierung in der Apothekenpraxis auf Basis wissenschaftlich gesicherter Fakten. Bringen Sie sich auf den neuesten evidenzbasierten Wissensstand zu Vitaminen, Mineralstoffen und Spurenelementen! Vitamin A Provitamin A Vitamin B 1 Vitamin B 2 Niacin Vitamin B 6 Biotin Folsäure Vitamin B 12 Vitamin C Vitamin D Vitamin E Vitamin K Calcium Kalium Magnesium Eisen Iod Selen Zink , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20190508, Produktform: Kartoniert, Autoren: Podlogar, Julia~Smollich, Martin, Seitenzahl/Blattzahl: 90, Abbildungen: 15 farbige Abbildungen, 42 farbige Tabellen, Keyword: Mangelerkrankungen; Mikronährstoffe; Mineralstoffe; Nahrungsergänzungsmittel; Spurenelemente; Supplementierung; Vitamine, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmakologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 297, Breite: 207, Höhe: 15, Gewicht: 327, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286781132,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
vitamine - Aus der Natur oder als NahrungsergänzungLob der Vitamine – eine Streitschrift für unsere GesundheitDie Verunsicherung ist gross: Was bewirken Vitamine, was nicht? Ist die Einnahme von Zusatzstoffen gesund – oder schädlich? Dr. med. Ulrich Strunz stellt unmissverständlich fest: Vitamine sind lebenswichtig. Er erklärt, warum wir sie brauchen und welche erstaunlichen Wirkungen sie haben. Intensiv setzt er sich mit den Kampagnen der Vitamin-Gegner auseinander und enthüllt, wie eine kleine Lobby hier auf Kosten der Menschen Propaganda – und Geschäfte – macht.Ulrich Strunz hat festgestellt, dass stets dieselben wenigen Studien als Beleg für die fragwürdigen Thesen der Vitamin-Gegner herhalten müssen – während gleichzeitig Hunderte anderer Studien über die positive Wirkung von Zusatzvitaminen verschwiegen werden. Dabei ist es in vielen Lebenslagen existenziell wichtig, Defizite auszugleichen. Kaum jemand nimmt beispielsweise genug Folsäure über grünes Gemüse zu sich. Fehlt jedoch Folsäure in der Schwangerschaft, kann es zu Fehlgeburten und Missbildungen kommen. Oder Vitamin D: In weiten Teilen Norddeutschlands scheint die Sonne nicht lange und kräftig genug, damit in der Haut Vitamin D gebildet werden kann – ein wichtiger Schutz vor Krebs, Herzinfarkt oder multipler Sklerose. Wissenschaftlich fundiert und für jedermann verständlich erläutert Dr. med. Ulrich Strunz für alle relevanten Vitamine, was sie tatsächlich bewirken, warum wir sie dringend benötigen und wie wir sie am besten zu uns nehmen. – Aufklärung für alle, die sich gut informieren wollen!Buch: Broschiert, 256 Seiten, 20,8 x 14,6 x 2,2 cmISBN: 978-3453200395Verlag: Heyne17,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
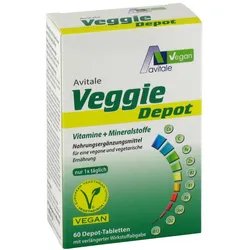
Veggie Depot Vitamine + Mineralstoffe 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen und Mineralstoffen für eine vegane und vegetarische Ernährung Verwendung/Anwendung/Verzehrempfehlung: 1 Tablette täglich mit einem großen Glas Wasser zu einer Mahlzeit einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Calcium (Calciumcarbonat) 400 mg 50% Vitamin C (Ascorbinsäure) 60 mg 75% Eisen (Eisen–II–fumarat) 10 mg 71,40% Zink (Zinkcitrat) 5,0 mg 50% Vitamin B2 (Riboflavin) 2,5 mg 200% Vitamin B1 (Thiaminhydrochlorid) 2,2 mg 200% Vitamin B6 (Pyridoxinhydrochlorid) 2,1 mg 150% Jod (Kaliumjodat) 100 μg 66,70% Vitamin D2 (Ergocalciferol) 10 μg 200% Vitamin B12 (Cyanocobalamin) 7,5 μg 300% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff: Hydroxypropylmethylcellulose Ascorbinsäure, Eisen-II-fumarat, Füllstoff: Mikrokristalline Cellulose, Überzugsmittel: Hydroxypropylmethylcellulose, Hydroxypropylcellulose, Füllstoff: Talkum, Triglycerid, Farbstoffe: Titandioxid und Cu-Chlorophyllin Trennmittel: Tricalciumphosphat und Magnesiumsalze der Speisefettsäuren (pflanzlich), Zinkcitrat, Riboflavin, Thiaminhydrochlorid, Pyridoxinhydrochlorid, Kaliumjodat, Ergocalciferol, Cyanocobalamin. Allergene: keine Nettofüllmenge: 60 Tabletten = 88,8 g Aufbewahrungsbedingungen: Kühl und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Avitale GmbH Butenring 7 25479 Ellerau Weitere Hinweise: Gluten-, lactose- und zuckerfrei, vegan. Personen mit einer Erkrankung der Schilddrüse sollten vor der Einnahme ihren Arzt konsultieren. Bitte nicht einnehmen bei Eisenverwertungsstörungen und Eisenspeicherkrankheiten wie Hämochromatosen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.avitale.de Stand: 02/20217,75 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Doppelherz Vegetarier Vitamine + Mineralstoffe 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 30 Tabletten = 46,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2024. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/20264,27 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Podlogar, Julia: Vitamine - Mineralstoffe - SpurenelementeVitamine - Mineralstoffe - Spurenelemente , Beratungswissen auf den Punkt gebracht Zwei renommierte Ernährungsexperten nehmen die 20 gängigsten Mikronährstoffe unter die Lupe. Sie erklären ihre physiologische Bedeutung, listen Normwerte und Zufuhrempfehlungen auf, beleuchten die Versorgungssituation und geben wertvolle Beratungshinweise für eine sinnvolle Supplementierung in der Apothekenpraxis auf Basis wissenschaftlich gesicherter Fakten. Bringen Sie sich auf den neuesten evidenzbasierten Wissensstand zu Vitaminen, Mineralstoffen und Spurenelementen! Vitamin A Provitamin A Vitamin B 1 Vitamin B 2 Niacin Vitamin B 6 Biotin Folsäure Vitamin B 12 Vitamin C Vitamin D Vitamin E Vitamin K Calcium Kalium Magnesium Eisen Iod Selen Zink , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20190508, Produktform: Kartoniert, Autoren: Podlogar, Julia~Smollich, Martin, Seitenzahl/Blattzahl: 90, Abbildungen: 15 farbige Abbildungen, 42 farbige Tabellen, Keyword: Mangelerkrankungen; Mikronährstoffe; Mineralstoffe; Nahrungsergänzungsmittel; Spurenelemente; Supplementierung; Vitamine, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmakologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 297, Breite: 207, Höhe: 15, Gewicht: 327, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286781132,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
vitamine - Aus der Natur oder als NahrungsergänzungLob der Vitamine – eine Streitschrift für unsere GesundheitDie Verunsicherung ist gross: Was bewirken Vitamine, was nicht? Ist die Einnahme von Zusatzstoffen gesund – oder schädlich? Dr. med. Ulrich Strunz stellt unmissverständlich fest: Vitamine sind lebenswichtig. Er erklärt, warum wir sie brauchen und welche erstaunlichen Wirkungen sie haben. Intensiv setzt er sich mit den Kampagnen der Vitamin-Gegner auseinander und enthüllt, wie eine kleine Lobby hier auf Kosten der Menschen Propaganda – und Geschäfte – macht.Ulrich Strunz hat festgestellt, dass stets dieselben wenigen Studien als Beleg für die fragwürdigen Thesen der Vitamin-Gegner herhalten müssen – während gleichzeitig Hunderte anderer Studien über die positive Wirkung von Zusatzvitaminen verschwiegen werden. Dabei ist es in vielen Lebenslagen existenziell wichtig, Defizite auszugleichen. Kaum jemand nimmt beispielsweise genug Folsäure über grünes Gemüse zu sich. Fehlt jedoch Folsäure in der Schwangerschaft, kann es zu Fehlgeburten und Missbildungen kommen. Oder Vitamin D: In weiten Teilen Norddeutschlands scheint die Sonne nicht lange und kräftig genug, damit in der Haut Vitamin D gebildet werden kann – ein wichtiger Schutz vor Krebs, Herzinfarkt oder multipler Sklerose. Wissenschaftlich fundiert und für jedermann verständlich erläutert Dr. med. Ulrich Strunz für alle relevanten Vitamine, was sie tatsächlich bewirken, warum wir sie dringend benötigen und wie wir sie am besten zu uns nehmen. – Aufklärung für alle, die sich gut informieren wollen!Buch: Broschiert, 256 Seiten, 20,8 x 14,6 x 2,2 cmISBN: 978-3453200395Verlag: Heyne17,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
DOPPELHERZ Vegetarier Vitamine+Mineralstoffe aktiv 30 StNahrungsergänzungsmittel Tabletten mit Vitaminen, Mineralstoffen und Spurenelementen Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Füllstoff Gummi arabicum, Eisenfumarat, Füllstoff vernetzte Carboxymethylcellulose, Überzugsmittel Hydroxypropylmethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Magnesiumhydroxidcarbonat, Trennmittel Siliciumdioxid, Überzugsmittel Hydroxypropylcellulose, Überzugsmittel Polyethylenglycol, Trennmittel Talkum, Zinkoxid, Riboflavin, Thiaminmononitrat, Farbstoff Eisenoxide und Eisenhydroxide, Pyridoxinhydrochlorid, Kaliumiodid, Cholecalciferol, Cyanocobalamin Hinweise: Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Zusammensetzung pro Tagesportion (= 1 Tablette) % NRV* Vitamin B1 2,2 mg 200 % Vitamin B2 2,8 mg 200 % Vitamin B6 1,4 mg 100 % Vitamin B12 5,0 µg 200 % Vitamin D 5,0 µg 100 % Calcium 400 mg 50 % Zink 5,0 mg 50 % Eisen 10 mg 71 % Jod 100 µg 67 % * Nährstoffbezugswerte gemäß EU-Verordnung 1169/2011 Aufbewahrung: Trocken und nicht über 25 C lagern. Verzehrsempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nettofüllmenge: 30 Tabletten = 45,9 g5,45 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.